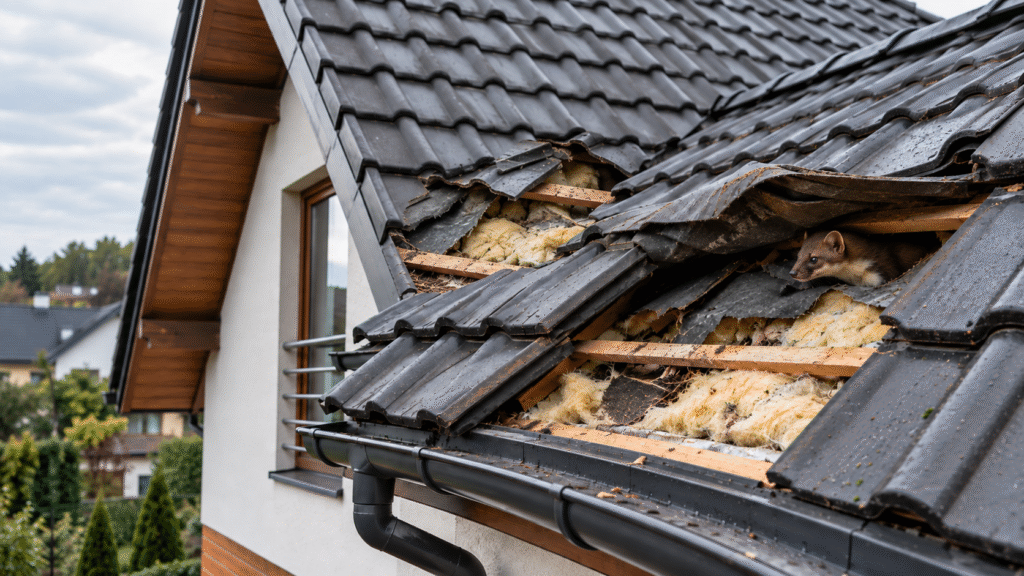
Odszkodowanie za uszkodzony dach może stać się przedmiotem sporu nawet wtedy, gdy ubezpieczyciel nie kwestionuje odpowiedzialności za samo zdarzenie. W analizowanej sprawie spór dotyczył przede wszystkim zakresu uszkodzeń oraz rzeczywistych kosztów przywrócenia dachu do stanu sprzed szkody.
Odszkodowanie za uszkodzony dach przez kuny- czego dotyczył spór?
Powód był objęty ubezpieczeniem budynku mieszkalnego. Zakres ochrony obejmował również szkody wyrządzone przez zwierzęta z rodziny łasicowatych, w tym kuny. Maksymalny zakres odpowiedzialności wynikający z polisy oraz dodatkowego limitu wynosił w tej sprawie około 110 000 zł.
Po wystąpieniu szkody ubezpieczyciel przyjął odpowiedzialność. W toku postępowania likwidacyjnego wypłacono poszkodowanemu łącznie około 10 100 zł.
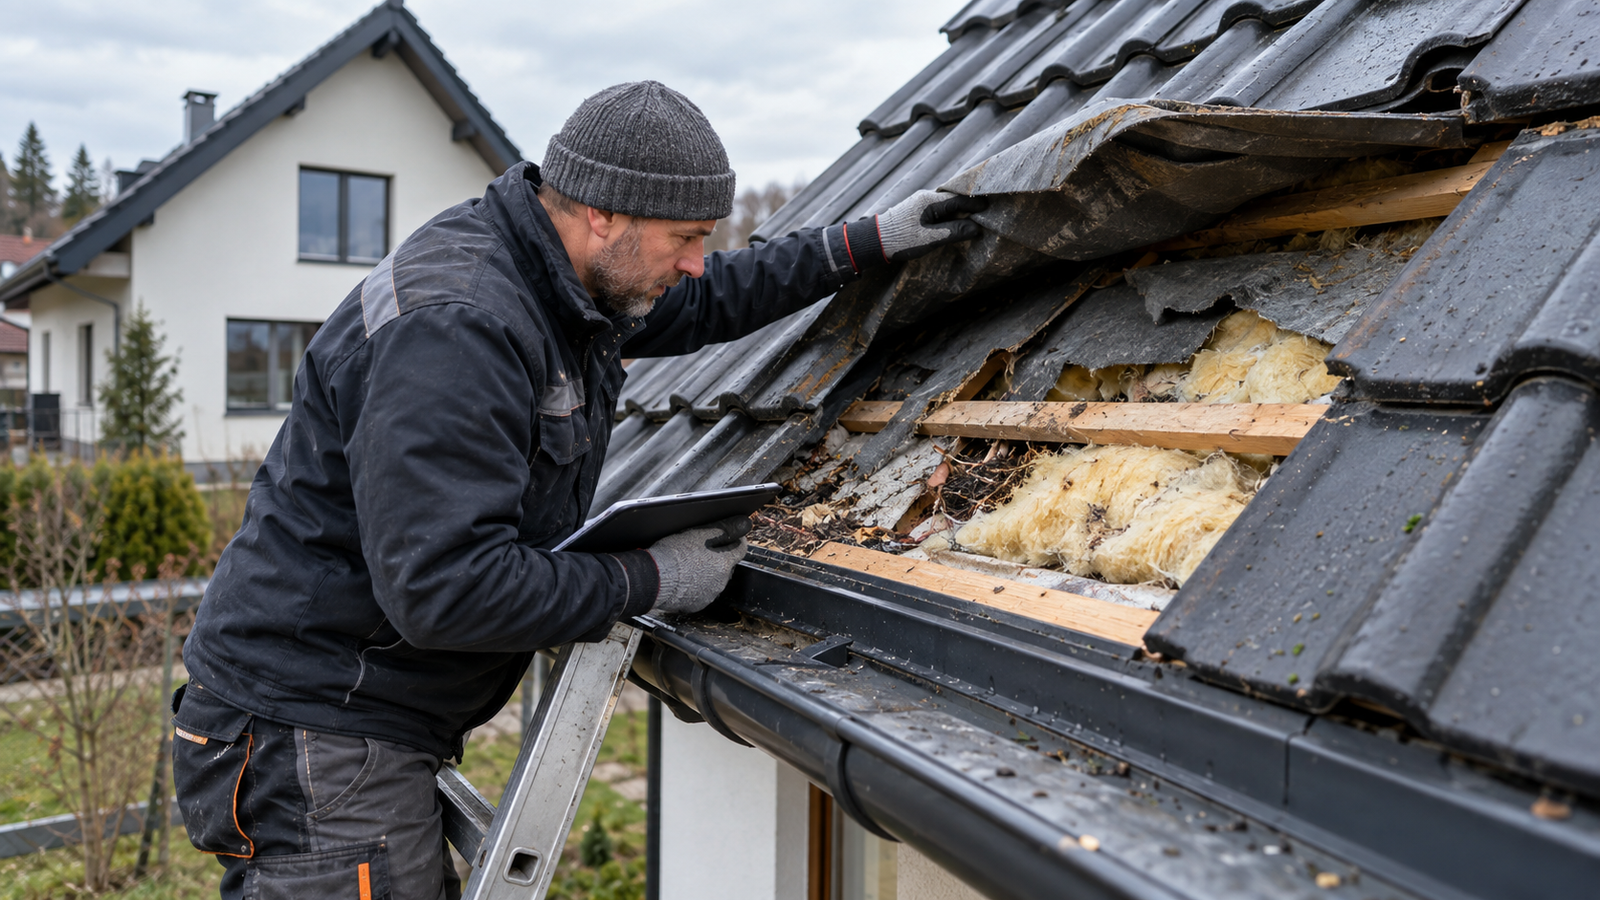
Ubezpieczony uważał jednak, że wypłacona kwota nie odpowiada rzeczywistemu zakresowi zniszczeń. Zlecił dodatkowe oględziny dachu oraz przygotowanie prywatnego kosztorysu. W czasie odkrywek ujawniono uszkodzenia warstw znajdujących się pod pokryciem dachowym, w tym zniszczenia termoizolacji.
Prywatny kosztorys wskazywał, że wartość koniecznych prac przekraczała 119 000 zł.
Tego rodzaju sprawy należą do kategorii sporów o odszkodowanie za szkody majątkowe , w których kluczowe znaczenie ma dokumentacja szkody oraz prawidłowe ustalenie kosztów jej naprawienia.
Dlaczego ubezpieczyciel odmówił dalszej dopłaty?
Ubezpieczyciel podnosił, że wypłacone świadczenie odpowiada wysokości należnego odszkodowania. Wskazywał również, że w czasie wykonywania odkrywek ubezpieczony nie zgłosił potrzeby przeprowadzenia dodatkowych oględzin przez przedstawiciela ubezpieczyciela.
Znaczenie miał również fakt, że dach nie został jeszcze naprawiony. Ubezpieczyciel oczekiwał dokumentów potwierdzających rzeczywiste poniesienie kosztów naprawy, natomiast powód wskazywał, że nie dysponował środkami pozwalającymi na wcześniejsze wykonanie wszystkich prac.
Jeżeli ubezpieczyciel zaniża wysokość świadczenia lub odmawia dopłaty, istotne może być przeanalizowanie całej dokumentacji likwidacyjnej. Więcej informacji znajduje się na stronie dochodzenie odszkodowań .
W pozwie argumentowano, że wysokość szkody może zostać określona kosztorysowo, bez uzależniania prawa do odszkodowania od wcześniejszego wykonania naprawy i przedstawienia faktur.
Co wykazała opinia biegłego sądowego?
Opinia biegłego była jednym z najważniejszych dowodów w sprawie. Po zgłoszeniu przez ubezpieczyciela zastrzeżeń sporządzono również opinię uzupełniającą.
Pozwany kwestionował między innymi sposób ustalenia wartości szkody poprzez wykorzystanie dwóch baz cenowych oraz uwzględnienie kosztów związanych z gospodarką odpadami.
Biegły wyjaśnił, że wykorzystanie baz INTERCENBUD oraz SEKOCENBUD służyło odtworzeniu poziomu cen występujących na lokalnym rynku w czasie powstania szkody.
Zarzut dotyczący tych kosztów został częściowo uwzględniony, ponieważ warunki ubezpieczenia przewidywały dla nich odrębny limit odpowiedzialności.
Po korekcie biegły sporządził dwie kalkulacje. Jedna wskazywała około 107 800 zł, druga około 87 700 zł. Ostatecznie wartość szkody przyjęta w sprawie wynosiła po zaokrągleniu około 97 700 zł.
Jak sąd ocenił sposób likwidacji szkody przez ubezpieczyciela?
Sąd uznał roszczenie za zasadne w przeważającej części.
Z uzasadnienia wynika, że sąd krytycznie ocenił sposób pierwotnego oszacowania szkody. Zwrócił uwagę, że zgromadzona dokumentacja fotograficzna pozwalała już na wcześniejszym etapie dostrzec szerszy zakres uszkodzeń, który powinien zostać zweryfikowany podczas dokładniejszych oględzin.
Istotne znaczenie miało również to, że ubezpieczony przedstawił następnie protokoły oględzin, fotografie i szczegółowy kosztorys. Badanie termowizyjne wykonane w toku likwidacji szkody potwierdziło uszkodzenia termoizolacji w miejscach odkrywek.
W sprawach dotyczących odmowy wypłaty lub zaniżenia świadczenia pomoc może obejmować analizę dokumentów, przygotowanie roszczenia oraz reprezentację w sporze z zakładem ubezpieczeń. Zakres takiego wsparcia opisujemy na stronie dochodzenie odszkodowań .
Ile odszkodowania zasądził sąd za uszkodzony dach przez kuny?
Po odjęciu kwoty wypłaconej przed procesem od przyjętej wartości szkody pozostawało około 87 600 zł dalszego świadczenia.
Sąd zasądził również odsetki ustawowe za opóźnienie. Z uzasadnienia wynika, że przy ocenie wymagalności roszczenia uwzględniono termin przewidziany na przeprowadzenie postępowania likwidacyjnego oraz późniejszą częściową wypłatę dokonaną przez ubezpieczyciela.
Czy brak naprawy dachu wykluczył dopłatę odszkodowania?
Nie w tej konkretnej sprawie.
Powód nie naprawił jeszcze dachu i nie dysponował fakturami potwierdzającymi poniesienie pełnych kosztów naprawy. Mimo tego sąd ustalił wysokość szkody na podstawie zgromadzonego materiału dowodowego, w szczególności oględzin, fotografii, kosztorysów oraz opinii biegłego.
Nie oznacza to, że faktury są bez znaczenia w każdej sprawie ubezpieczeniowej. Z analizowanego rozstrzygnięcia wynika jednak, że w tym konkretnym postępowaniu brak wcześniejszego wykonania naprawy nie uniemożliwił kosztorysowego ustalenia wysokości szkody.
Koszty usunięcia odpadów - częściowo zasadny zarzut ubezpieczyciela
Nie wszystkie zarzuty strony pozwanej zostały odrzucone.
Biegły częściowo uwzględnił zarzut dotyczący kosztów usunięcia pozostałości po szkodzie. Z warunków ubezpieczenia wynikał bowiem szczególny limit tego świadczenia - do 5% wysokości ustalonego odszkodowania.
W opinii uzupełniającej wartość szkody została z tego powodu obniżona o około 7 200 zł. Sąd zaakceptował tę korektę.
Rozróżnienie miało znaczenie, ponieważ czym innym były koszty zasadniczej naprawy dachu, a czym innym dodatkowe koszty związane z usuwaniem pozostałości po szkodzie, dla których umowa przewidywała odrębne ograniczenie odpowiedzialności.
Koszt prywatnego kosztorysu za uszkodzony dach przez kuny - dlaczego sąd go nie zasądził?
Ubezpieczony poniósł również koszt prywatnych oględzin i przygotowania kosztorysu w wysokości około 2 700 zł.
Sąd nie zasądził jednak tej kwoty.
Z uzasadnienia nie wynika, aby sąd generalnie wykluczył możliwość dochodzenia tego rodzaju wydatku. Problem miał charakter procesowy.
Wartość przedmiotu sporu została ustalona jako różnica pomiędzy maksymalnym limitem odpowiedzialności wynoszącym około 110 000 zł a odszkodowaniem wypłaconym wcześniej przez ubezpieczyciela. Wydatek na prywatny kosztorys nie został odpowiednio uwzględniony w samym żądaniu pozwu.
Nawet wydatek szczegółowo opisany w uzasadnieniu pozwu powinien zostać prawidłowo ujęty w żądaniu, jeżeli strona oczekuje jego zasądzenia.
Jakie dowody miały największe znaczenie?
W tej sprawie sąd oparł ustalenia przede wszystkim na dokumentacji fotograficznej, kosztorysach, wynikach oględzin, badaniu termowizyjnym oraz opinii biegłego sądowego i opinii uzupełniającej.
Szczególne znaczenie miało udokumentowanie zniszczeń znajdujących się pod pokryciem dachowym. Dopiero wykonanie odkrywek pozwoliło wykazać uszkodzenia warstw izolacyjnych, których zakres nie został uwzględniony w pierwotnej wycenie szkody.
Odszkodowanie za uszkodzony dach przez kuny - praktyczne znaczenie sprawy
Analizowana sprawa pokazuje, że samo uznanie odpowiedzialności przez ubezpieczyciela nie oznacza jeszcze, że prawidłowo ustalono wysokość należnego świadczenia.
Po zaokrągleniu różnica pomiędzy wartością szkody - około 97 700 zł - a kwotą wypłaconą przed procesem - około 10 100 zł - wynosi około 87 600 zł.
Kluczowe znaczenie miały szczegółowe oględziny, dokumentacja fotograficzna, kosztorysy oraz opinia biegłego sądowego.
Sprawa pokazuje również, że warunki ubezpieczenia mogą przewidywać odrębne limity dla wybranych kosztów dodatkowych. Istotne jest także precyzyjne sformułowanie żądania pozwu, ponieważ sąd może orzekać jedynie w jego granicach.
Dopłata za uszkodzony dach przez kuny wyniosła około 87 600 zł
Ubezpieczyciel uznał odpowiedzialność za szkodę wyrządzoną przez kunę, ale przed procesem wypłacono około 10 100 zł. Wartość szkody wynosiła po zaokrągleniu około 97 700 zł.
Po odjęciu wcześniejszej wypłaty różnica wynosi około 87 600 zł. Sąd zasądził dalsze odszkodowanie wraz z odsetkami, a jednocześnie częściowo uwzględnił argument dotyczący limitu kosztów usunięcia pozostałości po szkodzie.
Jeżeli ubezpieczyciel zaniżył świadczenie, możesz sprawdzić zakres pomocy w sprawach o dochodzenie odszkodowań albo przesłać dokumenty do analizy.